Có nên vay tiền mua nhà lúc này? Góc nhìn thực tế từ người làm nghề
Sở hữu một tổ ấm riêng luôn là mục tiêu lớn của đời người. Tuy nhiên, đứng trước quyết định dùng đòn bẩy tài chính để mua nhà ở thời điểm hiện tại, không ít khách hàng rơi vào trạng thái phân vân: Nên mạnh dạn vay để sớm an cư, hay tiếp tục tích lũy thêm để tránh áp lực nợ nần?
Với hơn 10 năm trực tiếp đồng hành cùng hàng trăm gia đình trong các giao dịch bất động sản, tôi nhận thấy không có câu trả lời “đúng cho tất cả”. Quyết định vay mua nhà chỉ thực sự sáng suốt khi bạn đặt lên bàn cân đúng năng lực tài chính và nhu cầu thực tế của gia đình mình.
Khi nào bạn NÊN mạnh dạn vay tiền mua nhà?
Vay ngân hàng không đáng sợ nếu nó nằm trong tầm kiểm soát và phục vụ đúng mục đích an cư. Bạn hoàn toàn có thể tự tin xuống tiền nếu đáp ứng đủ 3 yếu tố cốt lõi sau:
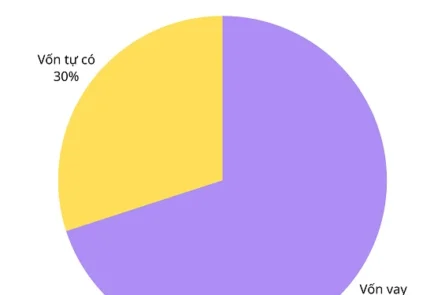
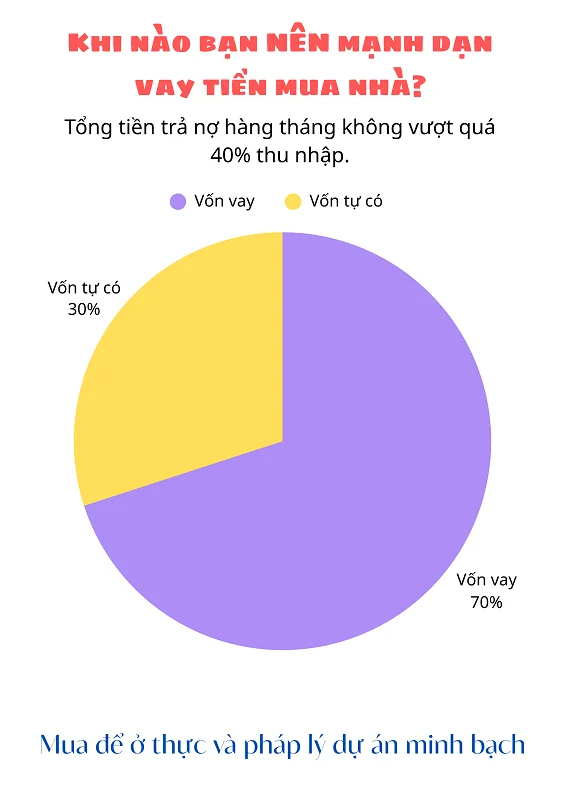
- Đã tích lũy được ít nhất 30% – 40%
- Giá trị căn nhà: Đây là tỷ lệ vàng giúp khoản vay không quá phình to, đồng thời giúp bạn dễ dàng tiếp cận các gói tín dụng ưu đãi mà không bị áp lực tài sản đảm bảo.
- Tổng tiền trả nợ hàng tháng không vượt quá 40% thu nhập: Hãy tính toán kỹ cả gốc lẫn lãi sau khi hết thời gian ưu đãi lãi suất (thường sau 12 – 24 tháng đầu). Nếu số tiền trả ngân hàng chiếm dưới 40% tổng thu nhập cố định của gia đình, chất lượng cuộc sống của bạn vẫn được đảm bảo.
- Mua để ở thực và pháp lý dự án minh bạch: Khi mua nhà để ổn định cuộc sống lâu dài, bạn không cần quá lo lắng về biến động giá ngắn hạn. Thay vào đó, hãy ưu tiên tuyệt đối những bất động sản đã có sổ đỏ, hoặc dự án có giấy phép xây dựng, tiến độ thi công thực tế rõ ràng.
Khi nào bạn NÊN chậm lại một nhịp?
Đừng vì tâm lý “sợ bỏ lỡ cơ hội” hay áp lực từ những người xung quanh mà vội vàng ký hợp đồng vay vốn khi chưa sẵn sàng. Bạn nên cân nhắc hoãn kế hoạch nếu:
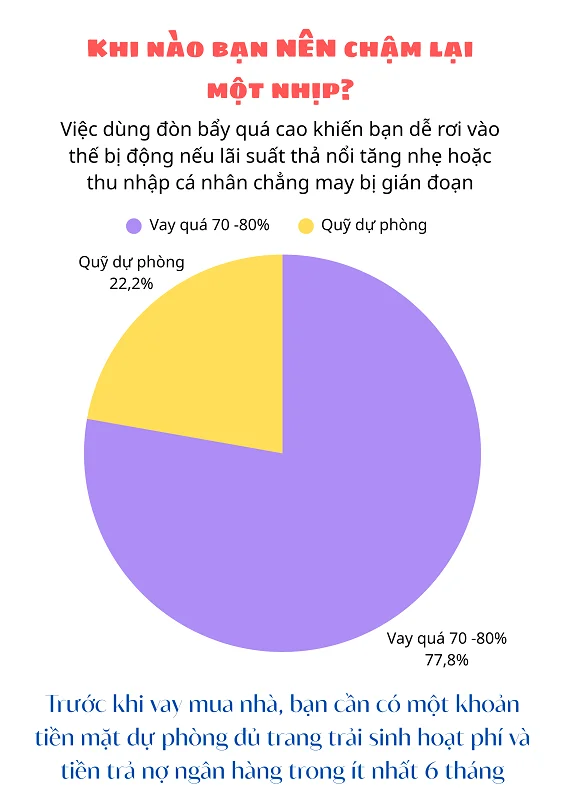
- Vay quá 70% giá trị tài sản: Việc dùng đòn bẩy quá cao khiến bạn dễ rơi vào thế bị động nếu lãi suất thả nổi tăng nhẹ hoặc thu nhập cá nhân chẳng may bị gián đoạn.
- Chưa có quỹ dự phòng rủi ro: Trước khi vay mua nhà, bạn cần có một khoản tiền mặt dự phòng đủ trang trải sinh hoạt phí và tiền trả nợ ngân hàng trong ít nhất 6 tháng. Nếu dồn sạch từng đồng tiết kiệm cuối cùng để đặt cọc, bạn sẽ rất dễ căng thẳng tâm lý.
Lời khuyên thực tế dành cho người mua nhà lần đầu
Thay vì tìm kiếm một căn nhà “hoàn hảo tuyệt đối” vượt quá khả năng chi trả, hãy chọn một bất động sản “vừa vặn” với túi tiền hiện tại. Đó có thể là một căn hộ chung cư có chính sách thanh toán giãn tiến độ, hoặc một căn nhà vừa tầm ở khu vực đang phát triển hạ tầng.
Quan trọng nhất, trước khi đặt bút ký, hãy yêu cầu nhân viên tư vấn hoặc ngân hàng lập một bảng tính dòng tiền chi tiết qua từng năm. Khi nhìn rõ con số cụ thể phải trả mỗi tháng, bạn sẽ tự khắc biết mình nên bước tiếp hay dừng lại.
Bạn đang cân nhắc tài chính cho kế hoạch mua nhà sắp tới? Nếu cần một góc nhìn khách quan để bóc tách dòng tiền hoặc kiểm tra tính pháp lý của bất động sản đang quan tâm, đừng ngần ngại liên hệ trực tiếp để được hỗ trợ tính toán phương án an toàn nhất:
Chuyên viên tư vấn: Khanh – Sàn BĐS Sealand
Hotline / Zalo: 0933 843 118
Website tham khảo thông tin dự án: phanrangreal.vn | chungcuninhthuan.com